Crédito, com clareza.
Cinco produtos de crédito reorganizados em uma única jornada de decisão, guiada pelo que os clientes já entendiam.
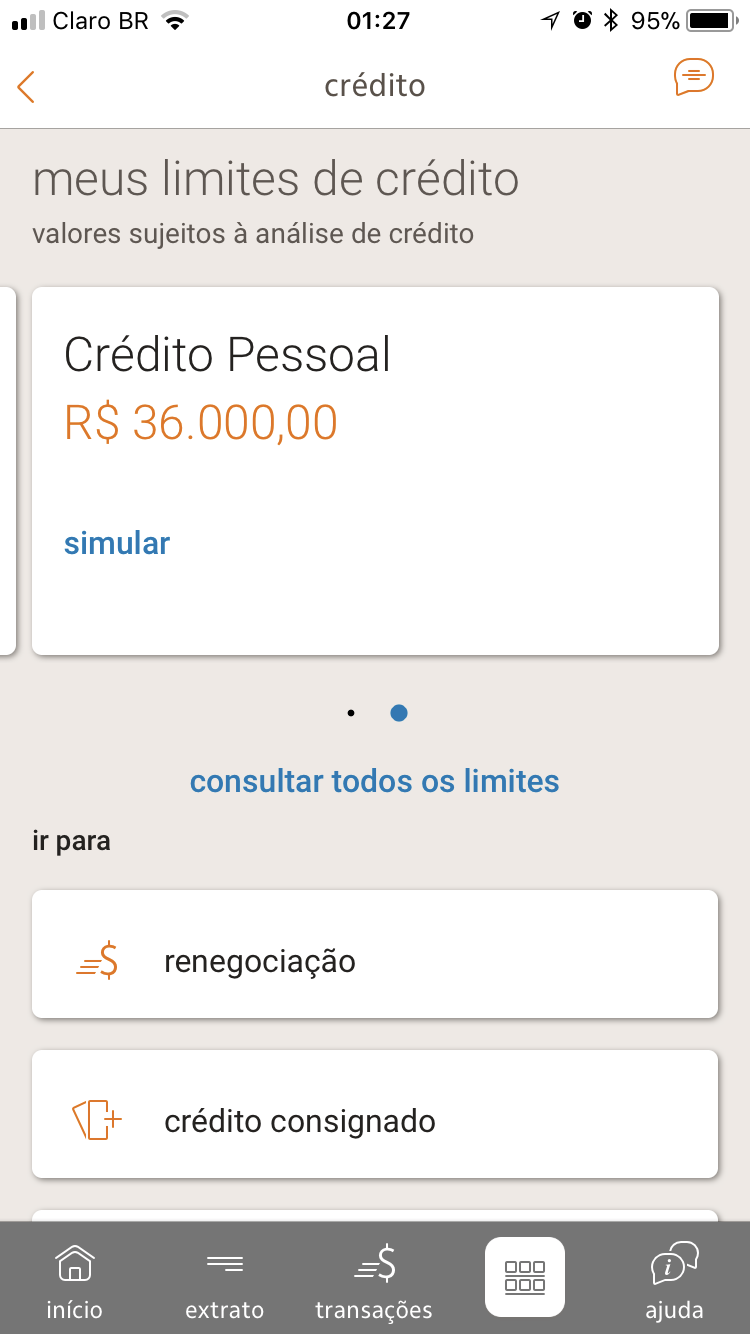
Descoberta · Design da jornada · Validação
Explorar ↓Minha contribuição
Desenhei a jornada de ponta a ponta.
Atuei desde o enquadramento do produto e a definição da jornada até o design de interação, a prototipação, a validação e o alinhamento da entrega. Evidências de clientes, um workshop de cocriação e as restrições do produto transformaram um catálogo fragmentado em uma jornada que as pessoas conseguiam entender sem conhecer os nomes dos produtos.
- ProblemaCinco produtos · Uma necessidade do cliente
- Meu papelDesigner de Produto Líder · Ponta a ponta
- Decisão-chaveValor · Parcelas · Data de pagamento
- Evidência+7,8% como sinal medido de interação
01 / O problema
As pessoas descreviam a necessidade, não o produto.
Os clientes chegavam a uma agência querendo reformar a casa, resolver uma emergência ou reorganizar as finanças.
“O cliente nunca diz o nome do produto que quer. Ele quer crédito para reformar a casa.”
Gerente de agência Personnalité
Preservar as opções entre cinco tipos de crédito sem exigir que os clientes entendessem o catálogo primeiro.
02 / Descoberta
Encontrar a linguagem que os clientes já usavam.
Mapeamos cinco tipos de crédito e fizemos dez entrevistas para entender como as pessoas descreviam suas necessidades e avaliavam o pagamento.
- 5tipos de crédito mapeados
- 10entrevistas com clientes
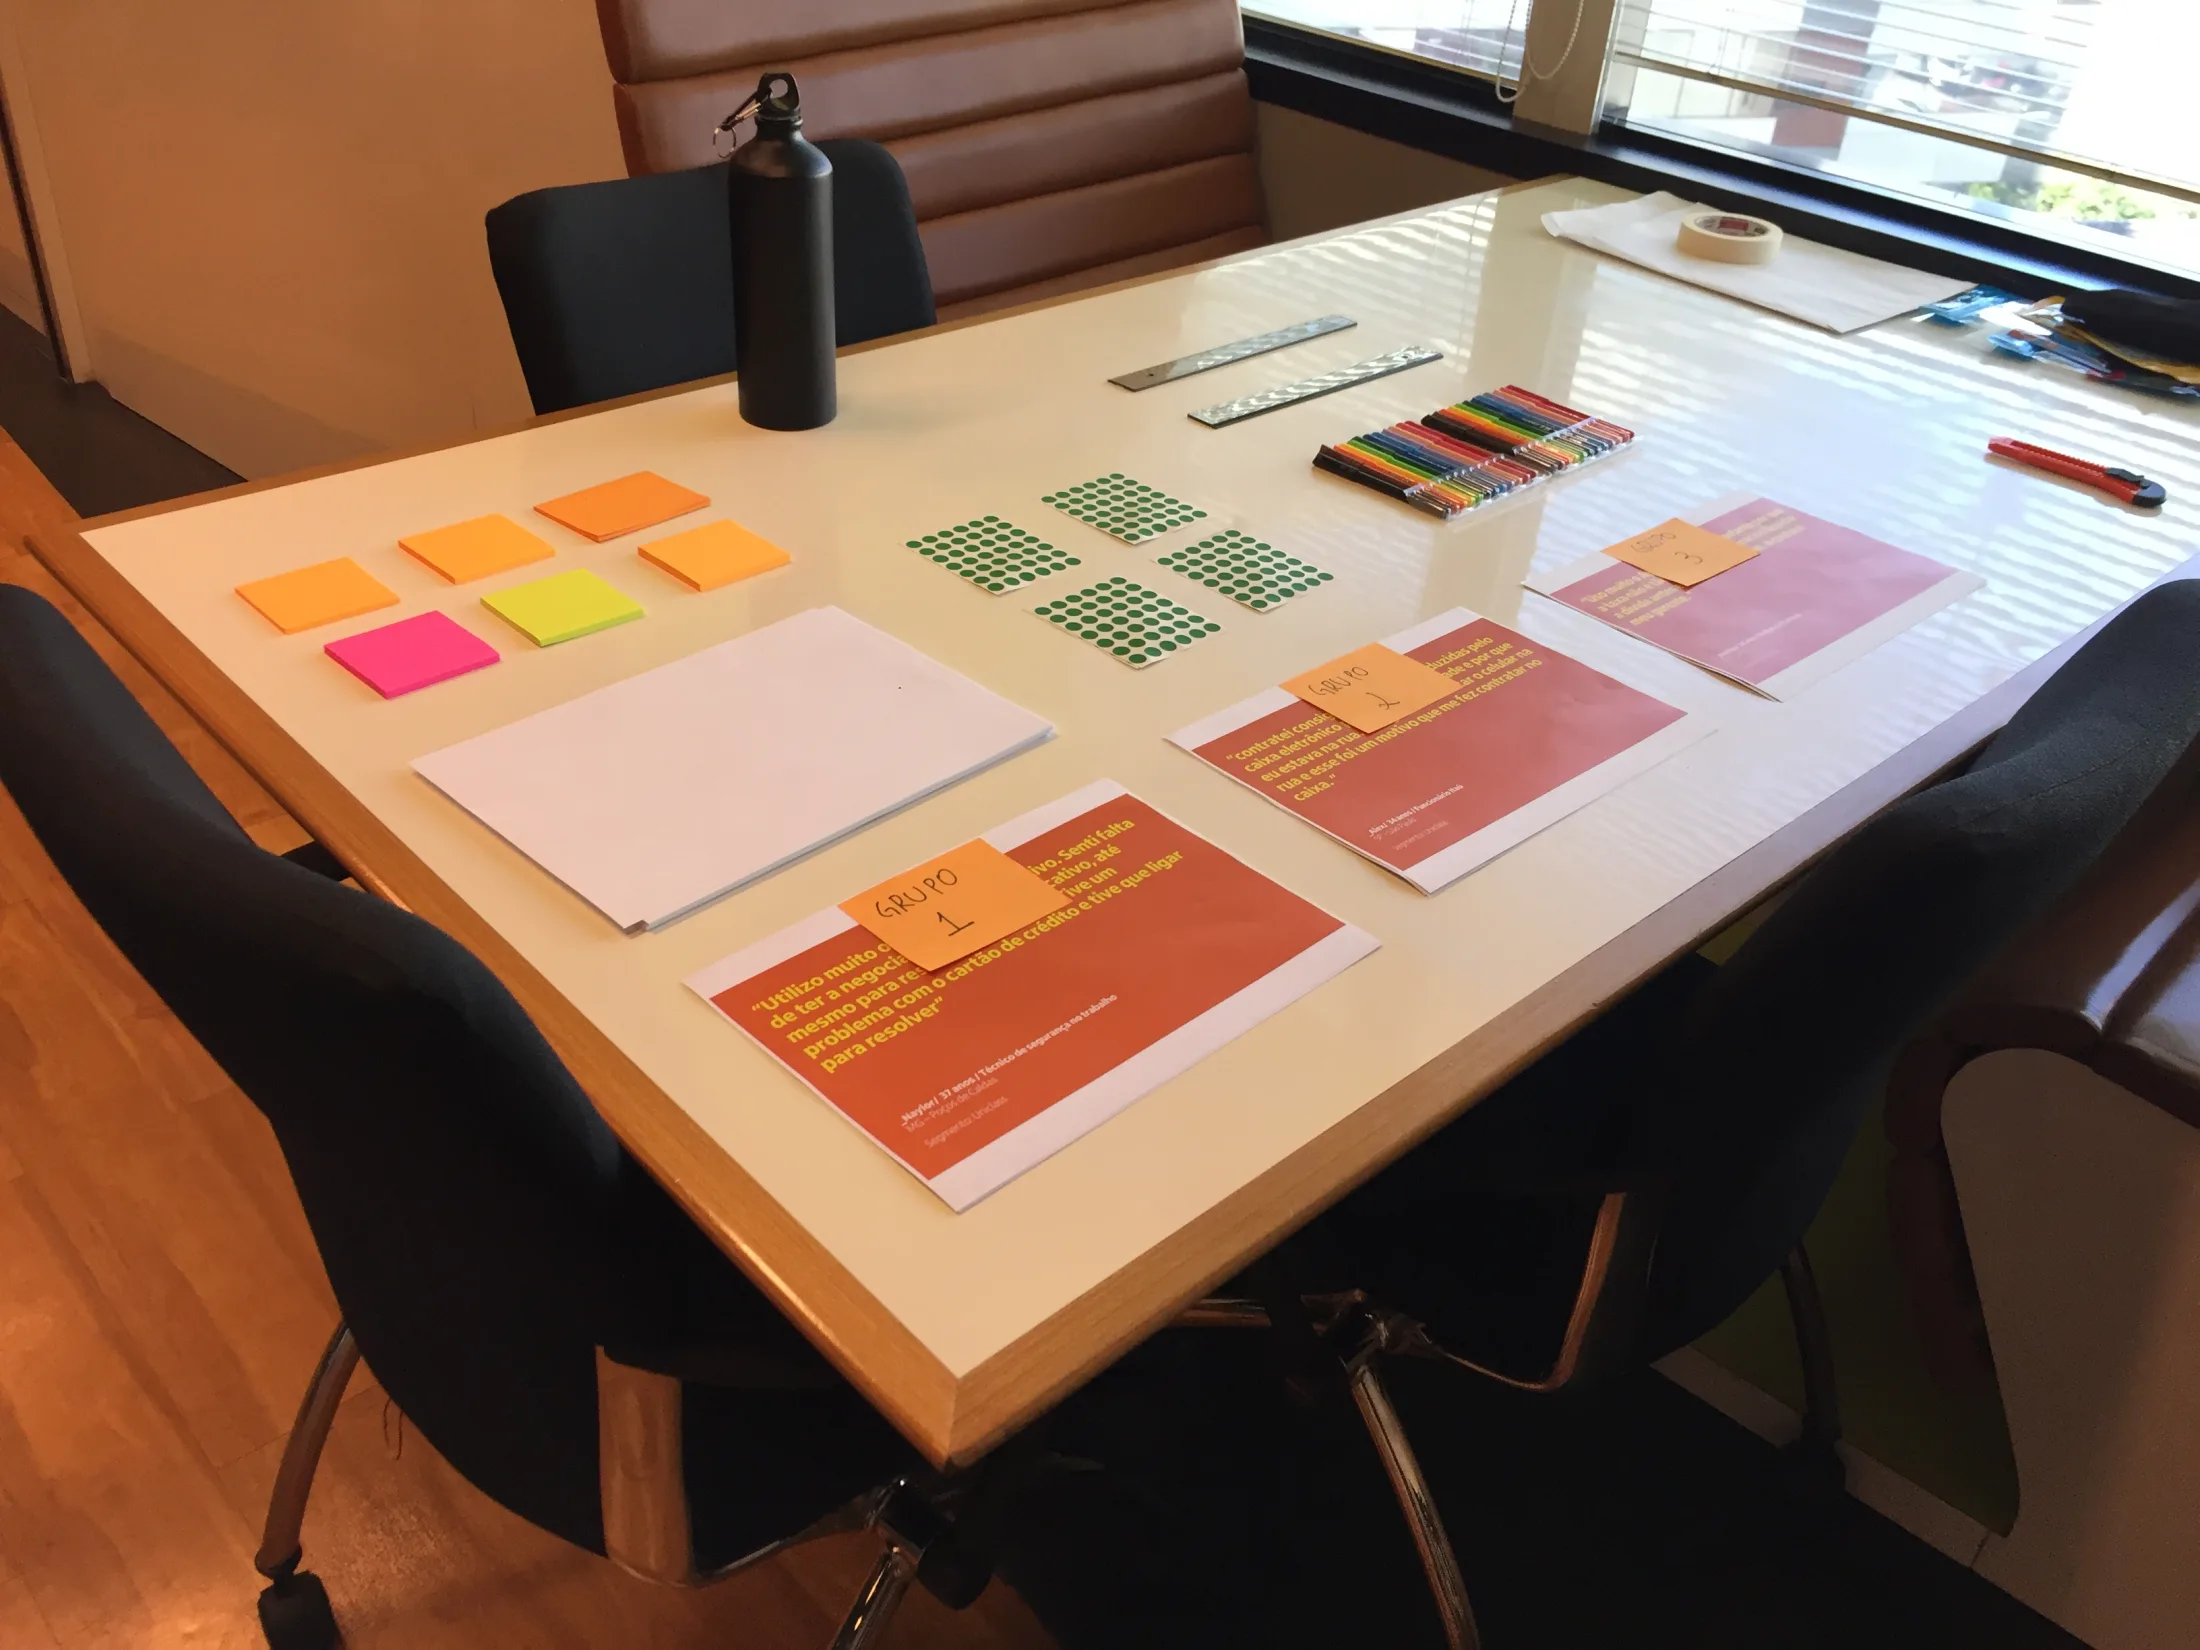
- 1workshop de cocriação
03 / Resposta de design
Três perguntas substituíram o jargão de produto.
Reorganizamos a jornada em torno de informações que os clientes já conheciam.
- De quanto você precisa?
- Quantas parcelas funcionam para você?
- Qual é a melhor data de pagamento?
Essas respostas tornaram-se um modelo de decisão compartilhado entre cinco produtos, preservando a escolha sem exigir conhecimento prévio sobre eles.
04 / Exploração
Um modelo, testado da descoberta ao comprovante.
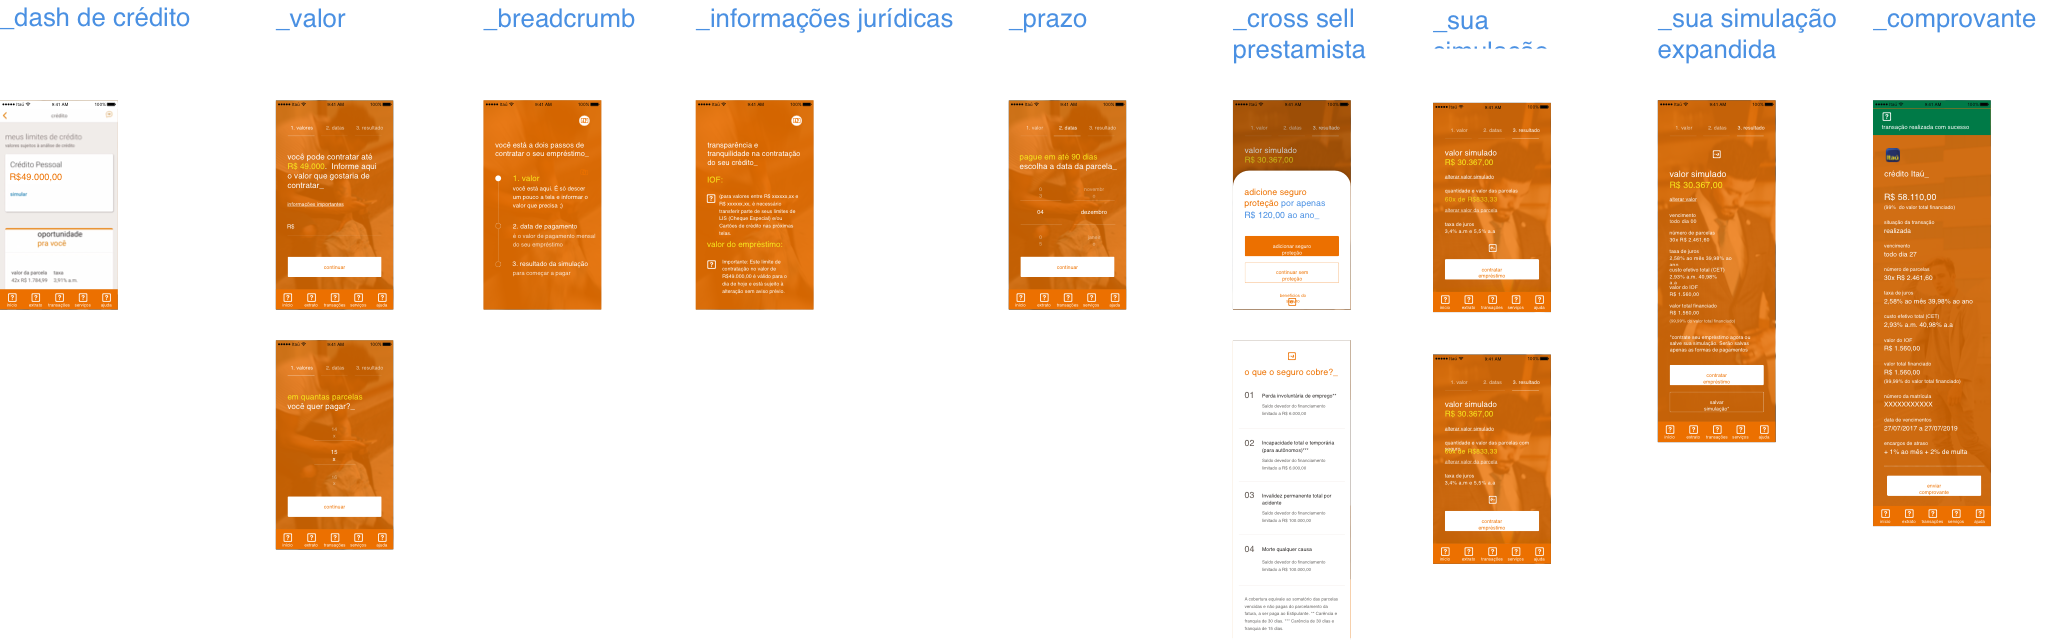
A interface laranja era um protótipo conceitual criado para testar o modelo de decisão antes de sua adaptação ao sistema de design de produção do Itaú.
05 / Validação
Testar, refinar, lançar.
O programa de validação envolveu 83 participantes. Na primeira pesquisa, apenas 17 de 36 respondentes disseram que a diferença entre simulação e contratação estava clara. Não era bom o suficiente.
- 01
Primeiro teste
O momento do compromisso não estava claro o suficiente.
- 02
Refinar
Ajustamos a linguagem, a hierarquia e a transição da simulação para a contratação.
- 03
Retestar e lançar
A jornada revisada foi validada com sucesso antes de seguir para produção.
Sinal medido após o lançamento
As interações na entrada da home aumentaram 7,8%.
A média diária de eventos aumentou de 9.648 para 10.397 durante os três meses de acompanhamento.
Sinal de interação · não representa conversão, produção de crédito ou prova causal
Roadmap adjacente · Modelado
Outras iniciativas de crédito quantificaram um potencial adicional.
- R$ 5 miVolume mensal incremental de crédito esperado ao levar a renovação do INSS para o mobile
- +2,5 p.p.Meta de melhoria na eficiência do funil de renovação
- R$ 4,4 miVolume mensal incremental esperado de produção de crédito com o redesign da renovação
Próximo case
My Fiat Ver ↘